


“คนไทย” หนี้ท่วม! เฉลี่ยครัวเรือนละ 7.95 แสนบาท เกินครึ่งไม่มีเงินสำรองฉุกเฉิน
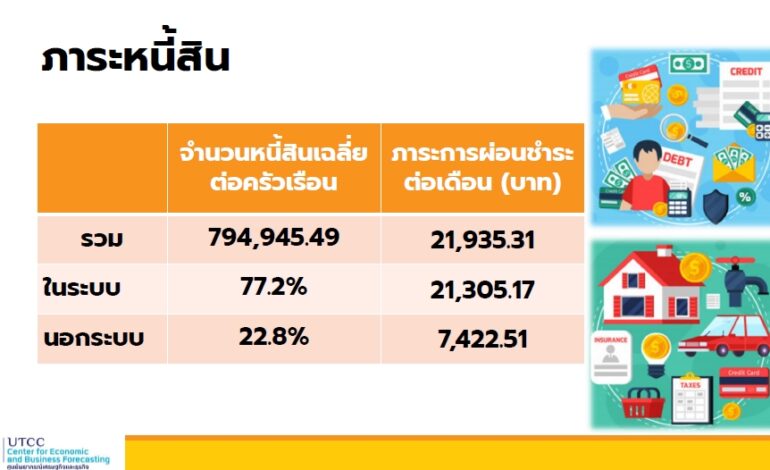

สถานการณ์หนี้ครัวเรือนไทยยังอยู่ในระดับน่าจับตา หลังศูนย์พยากรณ์เศรษฐกิจและธุรกิจ มหาวิทยาลัยหอการค้าไทย เปิดเผยผลสำรวจสถานภาพหนี้ครัวเรือนไทยปี 2569 พบว่า ภาระหนี้สินเฉลี่ยต่อครัวเรือนอยู่ที่ 794,945.49 บาท เพิ่มขึ้น 7.3% และเป็นระดับสูงสุดนับตั้งแต่เริ่มสำรวจในรอบ 18 ปี ขณะที่ประชาชนจำนวนมากยังมีเงินสำรองฉุกเฉินไม่เพียงพอ สะท้อนแรงกดดันจากค่าครองชีพและรายได้ที่ไม่สอดคล้องกับรายจ่าย
เมื่อวันที่ 17 กันยายน 2569 นางอุมากมล สุนทรสุรัติ ผู้ช่วยผู้อำนวยการศูนย์พยากรณ์เศรษฐกิจและธุรกิจ มหาวิทยาลัยหอการค้าไทย เปิดเผยผลสำรวจสถานภาพหนี้ครัวเรือนไทย ปี 2569 พบว่า ครัวเรือนไทยมีหนี้สินเฉลี่ยรวม 794,945.49 บาทต่อครัวเรือน เพิ่มขึ้น 7.3% แบ่งเป็นหนี้ในระบบ 77.2% และหนี้นอกระบบ 22.8%
ส่วนภาระการผ่อนชำระหนี้รวมอยู่ที่ 21,935.30 บาทต่อเดือน เพิ่มขึ้น 8.11% แบ่งเป็นการผ่อนชำระหนี้ในระบบ 21,305.17 บาท เพิ่มขึ้น 17.29% และหนี้นอกระบบ 7,422.51 บาท เพิ่มขึ้น 3.52%
สำหรับมุมมองต่อสถานการณ์หนี้ครัวเรือนในอีก 1 ปีข้างหน้า ผลสำรวจพบว่า กลุ่มตัวอย่างมีมุมมองต่อสถานการณ์หนี้ในอนาคตแตกต่างกัน โดย 25.9% มองว่าสถานการณ์จะเท่าเดิม ขณะที่ 25.2% มองว่าจะแย่ลงเล็กน้อย และอีก 20.1% ไม่ทราบหรือไม่แน่ใจ สะท้อนว่าประชาชนยังมีความกังวลต่อภาระหนี้ในอนาคต
ผลสำรวจยังพบว่า ครัวเรือนไทยมากกว่าครึ่งไม่มีเงินสำรองฉุกเฉินเพียงพอ โดย 27.8% ไม่เคยเก็บออมเพื่อใช้ในยามฉุกเฉิน ขณะที่ 24.3% เคยมีเงินเหลือเก็บ แต่ปัจจุบันมีเงินสำรองไม่เพียงพอ ส่วน 20.4% มีเงินสำรองเพียงพอสำหรับค่าใช้จ่ายน้อยกว่า 3 เดือน 14.5% มีเงินสำรองเพียงพอสำหรับค่าใช้จ่าย 6 เดือนขึ้นไป และ 13.0% มีเงินสำรองเพียงพอสำหรับค่าใช้จ่าย 3-6 เดือน
เมื่อเปรียบเทียบพฤติกรรมการออมกับปีก่อน พบว่า 42.6% ไม่มีเงินออม 24.0% มีเงินออมเท่าเดิม 22.6% มีเงินออมลดลง และมีเพียง 10.8% ที่ระบุว่าการออมเพิ่มขึ้น สะท้อนว่ารายได้ของครัวเรือนจำนวนมากยังถูกใช้ไปกับค่าใช้จ่ายประจำและภาระหนี้ จนเหลือเงินสำหรับการออมไม่มากนัก
สำหรับข้อเสนอแนะมาตรการแก้ไขปัญหาหนี้อย่างยั่งยืน กลุ่มตัวอย่างเสนอให้เพิ่มรายได้และยกระดับค่าจ้าง ส่งเสริมความรู้ด้านการเงินแก่ประชาชน ปรับปรุงระบบประกันสังคมและระบบรองรับทางสังคม จัดโปรแกรมปรับโครงสร้างหนี้ รวมถึงควบคุมอัตราดอกเบี้ยและค่าธรรมเนียมทางการเงิน
ขณะที่ประเด็นเร่งด่วนที่ควรดำเนินการ ได้แก่ การเพิ่มค่าจ้างขั้นต่ำหรือปรับโครงสร้างค่าจ้าง การจัดทำระบบข้อมูลหนี้ครัวเรือนที่ครบถ้วน การควบคุมโฆษณาผลิตภัณฑ์ทางการเงิน การส่งเสริมการออมและการลงทุนระยะยาว และการสร้างหลักสูตรความรู้ทางการเงินในโรงเรียน
ในส่วนของสัดส่วนหนี้ครัวเรือนต่อผลิตภัณฑ์มวลรวมในประเทศ หรือ GDP มีแนวโน้มลดลงต่อเนื่อง โดยผลสำรวจประเมินว่า ในไตรมาส 4 ปี 2569 สัดส่วนดังกล่าวจะอยู่ในช่วงประมาณ 83.7-84.4% ขึ้นอยู่กับอัตราการขยายตัวของ GDP โดยหาก GDP โต 2.8% สัดส่วนหนี้ครัวเรือนต่อ GDP จะอยู่ที่ 83.7% ขณะที่กรณี GDP โต 2.0% จะอยู่ที่ 84.4%
ทั้งนี้ ตัวเลขหนี้ครัวเรือนต่อ GDP ดังกล่าวเป็นการประมาณการจากผลสำรวจและสมมติฐานของมหาวิทยาลัยหอการค้าไทย ขณะที่ธนาคารแห่งประเทศไทยมีชุดข้อมูลเงินให้กู้ยืมแก่ภาคครัวเรือนซึ่งใช้ขอบเขตข้อมูลและวิธีคำนวณแตกต่างกัน จึงไม่ควรนำตัวเลขทั้งสองชุดมาเปรียบเทียบกันโดยตรง
นายธนวรรธน์ พลวิชัย อธิการบดีและประธานที่ปรึกษาศูนย์พยากรณ์เศรษฐกิจและธุรกิจ มหาวิทยาลัยหอการค้าไทย กล่าวว่า ปัญหาหนี้ครัวเรือนเป็นปัญหาเชิงโครงสร้างที่ฝังรากลึกในระบบเศรษฐกิจไทย และยังไม่สามารถแก้ไขได้อย่างเบ็ดเสร็จ โดยในช่วง 5 ปีที่ผ่านมา หลังระดับหนี้ครัวเรือนเพิ่มขึ้นเกิน 80% ของ GDP พบว่าการก่อหนี้เริ่มเกิดขึ้นตั้งแต่อายุประมาณ 30 ปี โดยเฉพาะกลุ่มคนรุ่นใหม่
นายธนวรรธน์กล่าวว่า หากเป็นการกู้ซื้อยานพาหนะและสามารถผ่อนชำระได้ตามปกติ ถือเป็นการเข้าสู่ระบบสินเชื่อและเครดิตบูโร แต่หากมีการนำรายได้ในอนาคตมาใช้เร็วเกินไป ขณะที่ความสามารถในการชำระหนี้ไม่เพียงพอ ก็อาจกลายเป็นความเสี่ยงต่อสถานะทางการเงินของครัวเรือน
ประเด็นที่น่ากังวลอีกด้านคือ กลุ่มผู้สูงวัยที่เกษียณอายุและไม่มีรายได้ประจำยังคงมีภาระหนี้เฉลี่ยเกือบ 300,000 บาท สะท้อนว่าบางครัวเรือนยังไม่สามารถปลดภาระหนี้ได้แม้เข้าสู่วัยเกษียณไปแล้วหลายปี และอาจเพิ่มความเสี่ยงต่อการเกิดหนี้เสีย หรือ NPL หากรายได้หลังเกษียณไม่เพียงพอต่อการชำระหนี้และค่าใช้จ่ายประจำวัน
แม้เศรษฐกิจไทยในไตรมาส 1 ปี 2569 จะขยายตัวได้ 2.8% แต่ศูนย์พยากรณ์เศรษฐกิจและธุรกิจมองว่า สภาพคล่องของครัวเรือนยังอยู่ภายใต้แรงกดดันจากค่าครองชีพ โดยเฉพาะต้นทุนด้านพลังงาน ส่งผลให้ครัวเรือนบางส่วนต้องก่อหนี้เพื่อนำมาใช้เป็นเงินหมุนเวียนสำหรับการอุปโภคบริโภคในชีวิตประจำวัน
ผลสำรวจยังสะท้อนโครงสร้างการพึ่งพิงภายในครัวเรือน โดยครัวเรือนจำนวนหนึ่งมีสมาชิกที่มีรายได้เพียง 1-2 คน แต่ต้องรับผิดชอบดูแลสมาชิกที่ไม่มีรายได้อีกหลายคน ทำให้เมื่อเกิดเหตุการณ์กระทบต่อรายได้หรือเศรษฐกิจชะลอตัว อาจทำให้ภาระหนี้กลับมาเพิ่มขึ้นอย่างรวดเร็ว
สำหรับกลุ่มที่ได้รับผลกระทบจากภาวะเศรษฐกิจมากที่สุด คือครัวเรือนที่มีรายได้ต่ำกว่า 30,000 บาทต่อเดือน ขณะที่ภาคธุรกิจบางส่วนยังจำเป็นต้องก่อหนี้เพื่อประคองสภาพคล่องและเงินทุนหมุนเวียน โดยประชาชนมีการใช้สินเชื่อในระบบเพิ่มขึ้น ทั้งบัตรเครดิต สินเชื่อเงินด่วนหรือสินเชื่อที่ไม่ใช่ธนาคาร นาโนไฟแนนซ์ ไมโครไฟแนนซ์ รวมถึงการนำบ้านและรถยนต์มาเป็นหลักประกัน
สำหรับแนวโน้มเศรษฐกิจในไตรมาส 4 ปี 2569 มหาวิทยาลัยหอการค้าไทยยังคงประมาณการ GDP ไทยไว้ที่ 2.0-2.5% โดยมี 3 ปัจจัยสำคัญที่อาจช่วยประคองเศรษฐกิจ ได้แก่ ภาคการเกษตร การท่องเที่ยว และการส่งออก
ปัจจัยแรกคือ ราคาพืชผลทางการเกษตรที่มีแนวโน้มปรับตัวดีขึ้น โดยเฉพาะข้าวที่จะเริ่มทยอยเก็บเกี่ยวและออกสู่ตลาดในช่วงเดือนตุลาคม-พฤศจิกายน รวมถึงยางพารา ปาล์มน้ำมัน มันสำปะหลัง และข้าวโพดเลี้ยงสัตว์ ซึ่งคาดว่าจะช่วยสร้างเงินหมุนเวียนให้กับเศรษฐกิจในระดับภูมิภาค
ปัจจัยที่สองคือการฟื้นตัวของภาคการท่องเที่ยว โดยหากสถานการณ์ความขัดแย้งระหว่างประเทศไม่ขยายตัว คาดว่าจะมีนักท่องเที่ยวต่างชาติเดินทางเข้าประเทศเฉลี่ยประมาณ 3 ล้านคนต่อเดือน สร้างเม็ดเงินหมุนเวียนราว 150,000 ล้านบาทต่อเดือน หรือมากกว่า 500,000 ล้านบาทในไตรมาส 4
ส่วนปัจจัยที่สามคือการส่งออก ซึ่งมหาวิทยาลัยหอการค้าไทยประเมินว่ามีโอกาสขยายตัว 15-20% จากผลของการเจรจาการค้าระหว่างไทยกับสหรัฐฯ โดยคาดว่าการหารือจะช่วยให้ไทยสามารถแข่งขันด้านการส่งออกกับประเทศคู่แข่งในภูมิภาคได้
สำหรับมาตรการ “ไทยเที่ยวไทย พลัส” วงเงิน 4,000 ล้านบาท ซึ่งมีแผนเลื่อนไปดำเนินโครงการในเดือนเมษายน 2570 นายธนวรรธน์มองว่า หากช่วงไฮซีซันมีการจองที่พักและการเดินทางเต็มอยู่แล้ว การเลื่อนโครงการอาจไม่กระทบต่อการกระตุ้นเศรษฐกิจมากนัก แต่หากปรับแนวทางมาเน้นกระตุ้นการท่องเที่ยวในเมืองรองช่วงไตรมาส 4 ปี 2569 ก็อาจช่วยเพิ่มการหมุนเวียนของเม็ดเงินและรักษาแรงส่งของเศรษฐกิจได้
ทั้งนี้ ปัญหาหนี้ครัวเรือนไทยยังเป็นประเด็นที่ต้องติดตามอย่างใกล้ชิด เนื่องจากแม้สัดส่วนหนี้ต่อ GDP มีแนวโน้มลดลง แต่ภาระหนี้เฉลี่ยต่อครัวเรือนจากผลสำรวจของมหาวิทยาลัยหอการค้าไทยยังเพิ่มขึ้น ขณะที่ความสามารถในการออมและสภาพคล่องของครัวเรือนบางกลุ่มยังอยู่ในภาวะเปราะบาง