

“ครม.” เคาะขึ้นภาษีรถยนต์ไฟฟ้า BEV-REEV นำเข้าเป็น 35% เริ่ม 1 ม.ค.2570 หนุนผลิตในประเทศ
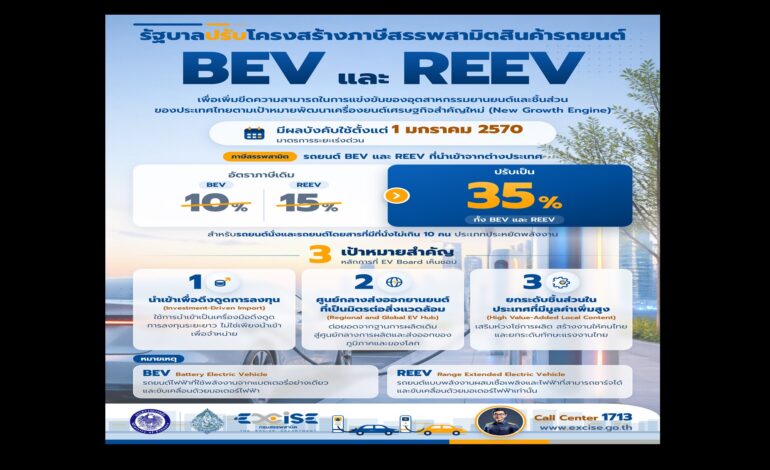

ครม.สัญจร มีมติเห็นชอบปรับขึ้นภาษีสรรพสามิตรถยนต์ไฟฟ้า BEV และ REEV นำเข้าจากต่างประเทศ เป็น 35% จากเดิม 10% และ 15% ตามลำดับ มีผลตั้งแต่วันที่ 1 มกราคม 2570 เป็นต้นไป มุ่งสร้างความเป็นธรรมในการแข่งขัน ส่งเสริมการลงทุนและการผลิตรถยนต์ไฟฟ้าในประเทศ พร้อมยกระดับไทยสู่ศูนย์กลางการผลิตและส่งออกยานยนต์พลังงานสะอาดของภูมิภาค
เมื่อวันที่ 3 พฤศจิกายน 2569 นายเอกนิติ นิติทัณฑ์ประภาศ รองนายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงการคลัง เปิดเผยว่า ที่ประชุมคณะรัฐมนตรีอย่างเป็นทางการนอกสถานที่ (ครม.สัญจร) มีมติเห็นชอบการปรับขึ้นอัตราภาษีสรรพสามิตรถยนต์ไฟฟ้าที่นำเข้าจากต่างประเทศ ทั้งรถยนต์ไฟฟ้าแบตเตอรี่ (BEV) ซึ่งเป็นรถยนต์ที่ใช้พลังงานจากแบตเตอรี่เพียงอย่างเดียวและขับเคลื่อนด้วยมอเตอร์ไฟฟ้า และรถยนต์ไฟฟ้าแบบขยายระยะทาง (REEV) ซึ่งเป็นรถยนต์ที่ใช้พลังงานผสมระหว่างเชื้อเพลิงและไฟฟ้า สามารถชาร์จไฟได้ และขับเคลื่อนด้วยมอเตอร์ไฟฟ้าเท่านั้น
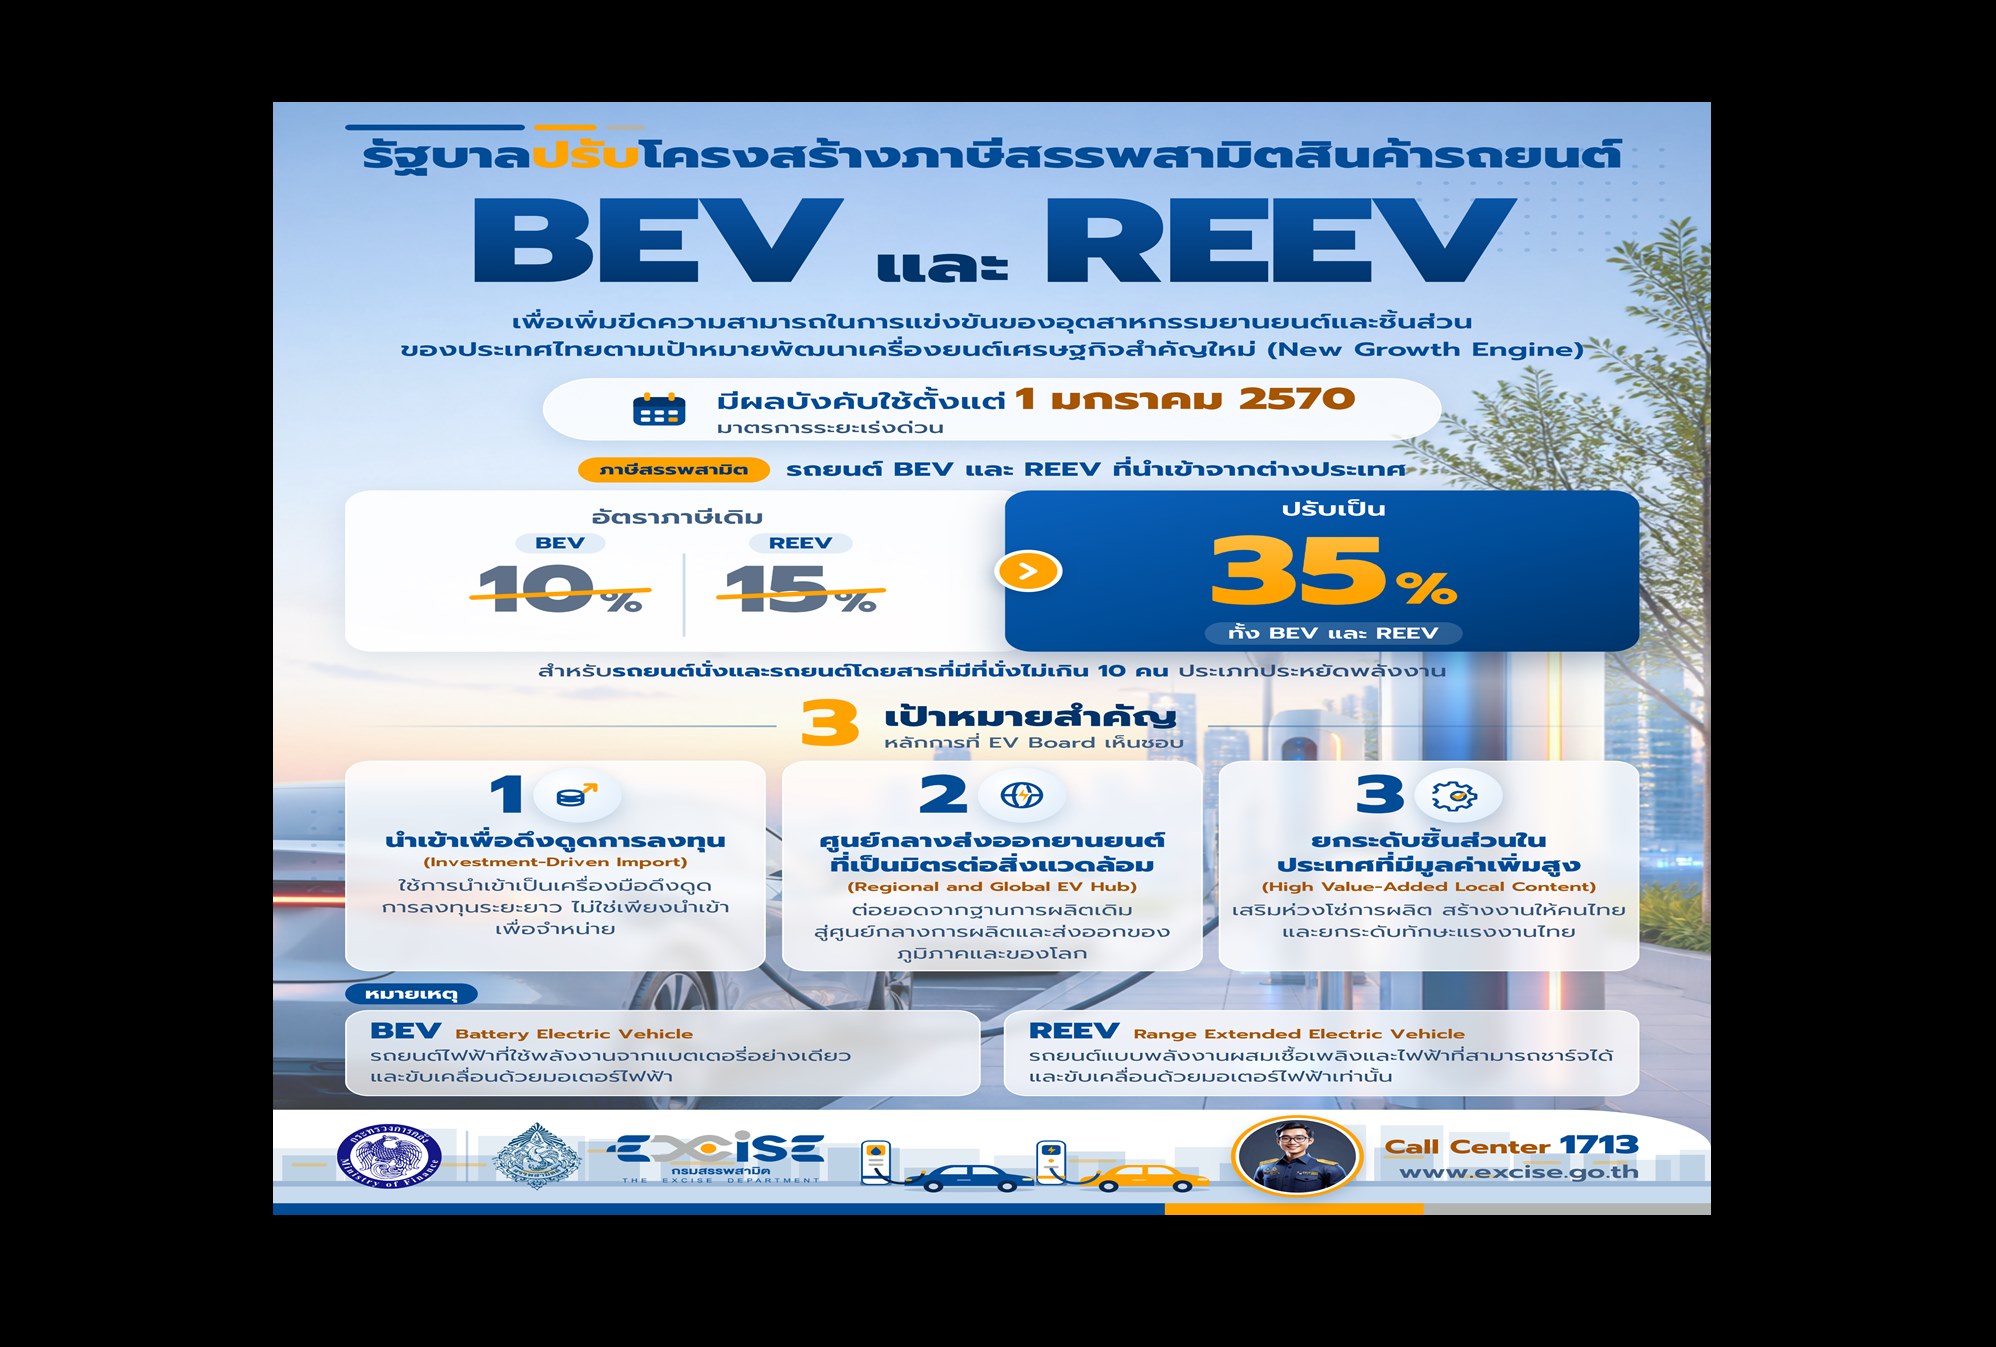
โดยกำหนดปรับอัตราภาษีสรรพสามิตรถยนต์ไฟฟ้าทั้ง BEV และ REEV ที่นำเข้าจากต่างประเทศเป็น 35% จากปัจจุบันรถยนต์ BEV เสียภาษีในอัตรา 10% และรถยนต์ REEV เสียภาษีในอัตรา 15% ทั้งนี้ อัตราภาษีใหม่จะมีผลบังคับใช้ตั้งแต่วันที่ 1 มกราคม 2570 เป็นต้นไป
สำหรับหลักการสำคัญในการปรับโครงสร้างภาษีสรรพสามิตสินค้ารถยนต์ มี 3 ประการ ได้แก่
- การนำเข้าเพื่อดึงดูดการลงทุน (Investment-Driven Import) มุ่งใช้การนำเข้ารถยนต์เป็นกลไกในการสร้างแรงจูงใจให้เกิดการลงทุนในอุตสาหกรรมยานยนต์ภายในประเทศ ส่งเสริมให้ผู้ประกอบการเข้ามาตั้งฐานการผลิตและพัฒนาห่วงโซ่อุปทานในประเทศไทย
- การผลักดันไทยสู่การเป็นศูนย์กลางส่งออกยานยนต์ที่เป็นมิตรต่อสิ่งแวดล้อม (Regional and Global EV Hub) ยกระดับขีดความสามารถของประเทศไทยให้เป็นฐานการผลิตและส่งออกรถยนต์พลังงานสะอาด รองรับตลาดทั้งในระดับภูมิภาคและระดับโลก
- การยกระดับการใช้ชิ้นส่วนในประเทศที่มีมูลค่าเพิ่มสูง (High Value-Added Local Content) ส่งเสริมการใช้ชิ้นส่วนและวัตถุดิบที่ผลิตภายในประเทศ เพื่อเพิ่มมูลค่าทางเศรษฐกิจ เสริมความแข็งแกร่งให้ห่วงโซ่การผลิต สร้างงานให้กับคนไทย และยกระดับทักษะแรงงานไทยให้สอดรับกับเทคโนโลยียานยนต์สมัยใหม่
เป้าหมายสำคัญของการปรับโครงสร้างภาษีครั้งนี้ คือการผลักดันให้อุตสาหกรรมยานยนต์ไทยเปลี่ยนผ่านจากฐานการผลิตรถยนต์รูปแบบเดิม ไปสู่การเป็นศูนย์กลางการผลิตและส่งออกยานยนต์ที่เป็นมิตรต่อสิ่งแวดล้อมแห่งอนาคต ทั้งในระดับภูมิภาคและระดับโลก โดยดำเนินนโยบายภายใต้แนวทางการใช้พลังงานทางเลือกในการขับเคลื่อนยานยนต์ที่หลากหลายรูปแบบ (Multi Pathway) เพื่อให้สอดคล้องกับทิศทางการพัฒนาเทคโนโลยียานยนต์และความต้องการของตลาดโลก
นอกจากนี้ ยังเป็นส่วนหนึ่งของเป้าหมายภาครัฐในการพัฒนาเครื่องยนต์เศรษฐกิจสำคัญใหม่ (New Growth Engine) โดยอาศัยการต่อยอดอุตสาหกรรมเดิมที่ประเทศไทยมีความเชี่ยวชาญและมีศักยภาพ ให้สามารถปรับตัวและเติบโตได้อย่างมีประสิทธิภาพและยั่งยืน
ทั้งนี้ การปรับโครงสร้างภาษีสรรพสามิตรถยนต์ดังกล่าว มีเป้าหมายเพื่อสร้างความเป็นธรรมในการแข่งขันระหว่างรถยนต์นำเข้ากับรถยนต์ที่ผลิตภายในประเทศ พร้อมสร้างแรงจูงใจให้เกิดการลงทุนและขยายกำลังการผลิตยานยนต์ไฟฟ้าในประเทศไทยมากขึ้น
ขณะเดียวกัน ผู้ผลิตรถยนต์และผู้ประกอบการชิ้นส่วนยานยนต์ในประเทศจะได้รับประโยชน์โดยตรงจากมาตรการดังกล่าว ทั้งในด้านการผลิต การจ้างงาน และการขยายกิจกรรมทางเศรษฐกิจตลอดห่วงโซ่อุปทาน ซึ่งจะช่วยสร้างมูลค่าเพิ่มให้กับอุตสาหกรรมภายในประเทศ ตลอดจนเพิ่มขีดความสามารถในการแข่งขันของอุตสาหกรรมยานยนต์และชิ้นส่วนยานยนต์ไทยในระยะยาว